

Склади пиломатеріалів, кар’єри, харчові виробництва — бізнес Житомирщини тримається на речах, які можна порахувати, зважити й обміряти. Тому річна інвентаризація тут може багато розповісти про те, як насправді працює підприємство, якщо не перетворювати її на формальність.
Формальна інвентаризація зазвичай проходить так: комісія переписує дані з програми, усі підписують, розбіжностей немає. Корисна відповідає на два запитання: чи збігається облік з тим, що лежить на складі, і чому ні, якщо не збігається.
Дата, наказ і комісія
Якщо звітність перевірятиме аудитор, дату підрахунку запасів погодьте з ним ще до наказу, бо за міжнародним стандартом аудиту він присутній на підрахунку суттєвих запасів, коли це практично можливо. Тож коли обираєте аудиторську компанію, одразу обговоріть, хто від неї прийде на склад і в які дні.
Наказом керівник створює інвентаризаційну комісію й визначає об’єкти та строки. До комісії входять представники керівництва, бухгалтерії й працівники, які добре знають матеріали та їхні ціни, а бухгалтерію може представляти й зовнішній бухгалтер, що веде облік за договором. Матеріально відповідальна особа присутня на підрахунку, але не входить до робочої комісії, яка перевіряє її ж цінності.
Підрахунок без «зі слів комірника»
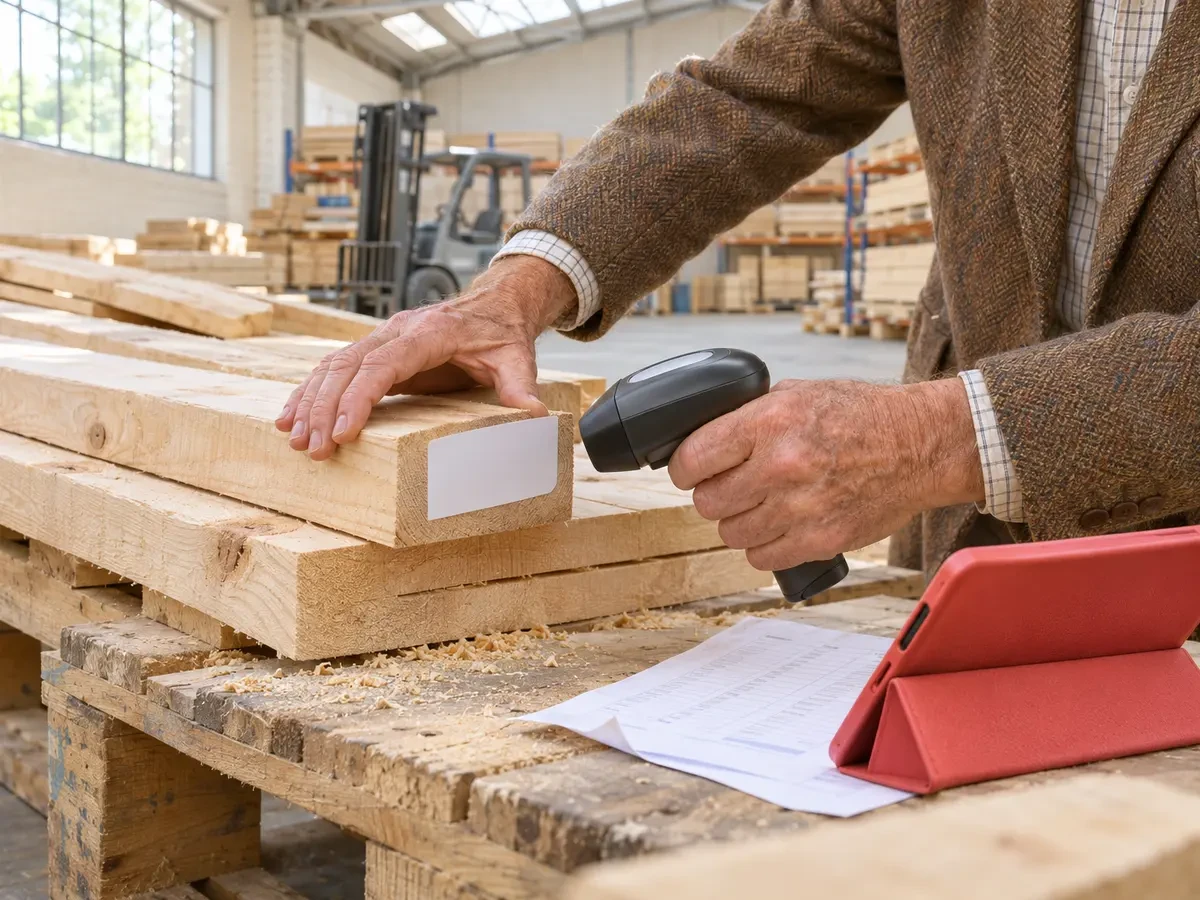
Перед початком голова комісії візує останні прибуткові й видаткові документи, а матеріально відповідальні особи підтверджують розпискою, що все здано до бухгалтерії. Так фіксують межу, після якої рух запасів у підрахунок уже не потрапляє. Залишки вносять до опису лише після фактичного перерахунку, зважування чи обміру, а не зі слів комірника й не з облікової програми.
Пиломатеріали рахують за сортами й розмірами, сировину зважують, і кожну позицію називають так само, як в обліку, інакше опис потім не зіставити з програмою. Покроково інвентаризація перед річною звітністю описана в окремому матеріалі, від строків до пересортиці.
Розбіжності: що з ними робити
Після підрахунку бухгалтерія складає звіряльні відомості, а комісія з’ясовує причину кожної розбіжності й записує висновки в протокол. Нестачу в межах норм природного убутку списують на витрати за розпорядженням керівника. Нестачу понад норми списують з балансу й відносять на винних осіб, а якщо їх не встановлено, обліковують поза балансом. Лишки запасів оприбутковують із визнанням доходу.
Пересортицю зараховують тільки між позиціями з однаковою назвою, якщо кількість збігається, період той самий і відповідає за обидві одна людина. Результати показують у періоді, коли інвентаризацію завершено, тож вони прямо впливають на річну звітність. Розібратися з причинами розбіжностей допоможуть фахівці, які бачать і облік, і аудит; команда UHY Prostir, наприклад, об’єднує аудиторів, бухгалтерів і юристів.
Інвентаризація має сенс, коли після неї щось змінюється. Якщо нестачі повторюються на тій самій дільниці, перегляньте норми, порядок видачі матеріалів і відповідальність людей, а не тільки списуйте різницю.

